

时间:2026-11-16 09:47
来源:中国固废网
近日,杭州大地海洋环保股份有限公司(简称"大地海洋",证券代码301068)发布公告称,公司于2026年11月11日召开第四届董事会第一次会议,审议通过《关于聘任公司名誉董事长暨关联交易的议案》,同意聘任唐伟忠先生为公司名誉董事长。这份议案的背后,是一场同日完成的家族代际交接——同一场董事会上,唐伟忠的女婿吕鹏当选董事长并担任法定代表人,唐伟忠则仍在控股股东、实际控制人之位。
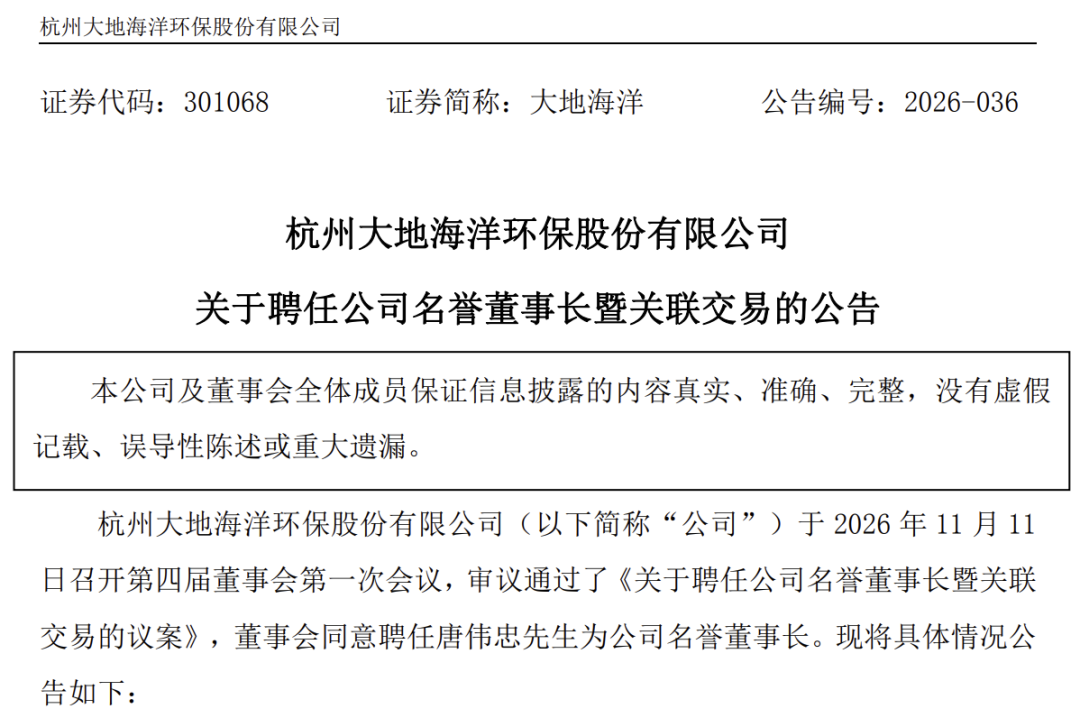
大地海洋表示,唐伟忠先生系公司控股股东、实际控制人,自公司设立以来持续任职至今,历任公司执行董事兼总经理、董事长,拥有丰富的行业经验和企业管理经验。任职期间,唐伟忠先生恪尽职守、勤勉尽责,深耕经营管理、统筹战略布局,带领公司发展壮大并成功在深圳证券交易所创业板上市,在公司长期发展历程中作出了不可替代的重大贡献。
履历显示,唐伟忠生于1968年10月,中国国籍,无境外永久居留权,住所位于浙江省杭州市,不属于失信被执行人。2003年11月至2017年10月任杭州大地海洋环保有限公司执行董事兼总经理,2017年10月至2026年11月任公司董事长,2025年9月至2026年11月还担任代表公司执行事务的董事并担任法定代表人。此次在第三届董事会任期届满后不再担任公司董事及董事会相关专门委员会职务,但仍在公司担任其他职务。
鉴于唐伟忠先生在公司战略规划、治理体系建设及行业影响力等方面的深远影响,董事会特聘其为名誉董事长,任期自董事会审议通过之日起至公司第四届董事会任期届满之日止。任职期间,公司董事会同意向唐伟忠先生支付薪酬80.00万元/年(税前),按月支付;名誉董事长因列席公司会议、开展公司相关经营业务活动或代表公司参加社会活动等实际发生的相关费用由公司承担。公告对这一职务的职责定位是:继续在公司战略发展、未来规划等方面建言献策,并在管理优化、推进企业文化传承与发展等方面给予指导和帮助。
公告同时划清了这道职务的边界:名誉董事长不是董事会成员,不属于高级管理人员,不享有董事、高级管理人员的相关权利,也不承担董事、高级管理人员的相关义务,可列席董事会会议。这一界定决定了80万元年薪的性质是荣誉性的顾问待遇,而非对原任职的补偿——它不带来表决权,也不改变董事会的人员构成与权责分配。
这笔薪酬构成关联交易。公告说明,唐伟忠系公司控股股东、实际控制人,且过去十二个月内曾担任公司董事长,系关联自然人,其向公司提供劳务、公司支付薪酬构成关联交易;定价依据为"参照公司薪酬标准及唐伟忠先生的历史薪酬与贡献制定"。该议案已经董事会独立董事专门会议及审计委员会、提名委员会审议通过,关联董事回避表决、经非关联董事全体审议通过,本届董事会决议公告记录的表决结果为同意8票、反对0票、弃权0票;本次交易无须提交股东会审议,不构成重大资产重组。
控制权方面,唐伟忠的实控人地位并未因交出董事长职务而改变。截至公告披露日,其直接持有公司股份5,405.0556万股,占总股本的38.02%,另通过杭州共合投资管理合伙企业(有限合伙)间接持有约253.16万股;与持股5.43%的配偶张杰来女士及一致行动人杭州共合、唐宇阳女士合计持有公司股份占总股本的52.73%。而接任董事长的吕鹏,为唐伟忠、张杰来夫妇之女唐宇阳女士的配偶,截至公告披露日未持有公司股份。
吕鹏,1993年8月出生,本科学历,2015年7月至2022年6月任浙江广电集团融媒体新闻中心(浙江卫视新闻中心)记者,2022年7月起任浙江虎哥废物管理有限公司副总经理,2025年12月起任盛唐环创科技(桐庐)有限公司总经理。他同时承担了三重身份:第四届董事会董事长、代表公司执行公司事务的董事、法定代表人,并任战略与ESG委员会召集人。同届董事会由8名董事组成,非独立董事5名(吕鹏、郭水忠、强毅、蒋建霞、卓锰刚),独立董事3名(汤临佳、应叶萍、余飞涛);管理层聘任郭水忠为总经理,周雄伟、蒋建霞、卓锰刚为副总经理,蒋建霞兼财务总监、卓锰刚兼董事会秘书。
公告明确,唐伟忠与吕鹏系翁婿关系,除此之外与公司其他董事、高级管理人员不存在亲属关系或关联关系,亦不存在其他可能或已经造成公司对其利益倾斜的关系。近年环保上市公司完成新老交替的案例并不鲜见——2026年2月维尔利创始人李月中辞去董事长职务、由其子李遥接任;但此前多为创始人子女接班,由翁婿关系完成董事长交棒,大地海洋在环保上市公司中尚属首例。
从治理结构看,这次交接呈现出清晰的分层:董事会席位、专门委员会召集权与法定代表人身份已完整移交吕鹏,股权与实控权仍留在唐伟忠夫妇手中。唐伟忠生于1968年10月、现年58岁,以名誉董事长身份保留战略建言与企业文化传承的话语位置,是家族企业过渡期的常见设计——先交经营位置,再交治理权责,股权与表决权的安排时点仍留待后续观察。
站在交接时点的经营面已明显改善。公司2026年前三季度实现营业收入12.18亿元,同比增长19.79%;归母净利润4773.99万元,同比增长372.69%、同比扭亏;扣非净利润4335万元,同比增长197.30%;基本每股收益0.34元,加权平均净资产收益率5.85%、同比提升7.72个百分点。扭亏的成因有二:一是公司依托2025年完成收购的浙江虎哥废物管理有限公司搭建起废电拆解前端标准化回收网络,将废弃电器电子产品处理专项资金下调的影响向上游传导消化;二是同年收购的盛唐环创科技(桐庐)有限公司拆解产能持续爬坡释放,增厚拆解板块收益。
不过单季数据仍需留一分谨慎:第三季度营业收入5.95亿元,同比增长72.85%、环比增长52.22%,但单季归母净利润1644.60万元,同比下降18.61%,毛利率11.5%、同比回落3.06个百分点、环比回落4.57个百分点;前三季度经营活动现金流净额5338.08万元,同比下降53.47%,资产负债率49.84%。收入放量而单季盈利质量承压,说明规模扩张与利润兑现之间仍需平衡。公司创立于2003年、2021年9月登陆创业板,主营危险废物资源化利用与无害化处置、电子废物拆解处理及家庭废弃物回收利用,2026年1—9月电子废物、家庭废弃物回收及资源化利用、危险废物三项业务收入分别占53.15%、28.20%、17.35%;目前正拓展废旧电动自行车回收拆解业务。公告当日(11月11日)公司收盘价21.09元,总市值约29.98亿元。
对这位33岁的新任董事长而言,接手的是一家刚走出亏损、产业链闭环成型、正踩在循环经济政策窗口上的公司。位置已经交到手上,接下来要证明的是经营答卷。
编辑:赵凡


版权声明: 凡注明来源为“中国水网/中国固废网/中国大气网“的所有内容,包括但不限于文字、图表、音频视频等,版权均属E20环境平台所有,如有转载,请注明来源和作者。E20环境平台保留责任追究的权利。



Copyright © 2000- https://www.h2o-china.com All rights reserved. 中国水网 版权所有
传真:010-88480301
E-mail:hjf@e20.com.cn
本站常年法律顾问:北京市康达律师事务所刘文义律师 京ICP备10040015号-8 京公网安备:11010802035285